| 아시아-유럽 항로에서 10월 예정일에 맞춰 도착한 배는 9.3%에 그쳤고, 도착 화물의 39.1%는 8일 이상 늦었습니다. 수에즈 경유로 돌아가는 서비스와 희망봉 우회를 유지하는 서비스가 섞이면서 같은 항로라도 배마다 도착일이 달라지고 있습니다. SCFI 종합지수는 3,633으로 전주보다 1.5% 내렸고, LA·롱비치 항만의 철도 대기는 10-11일로 늘었습니다. |
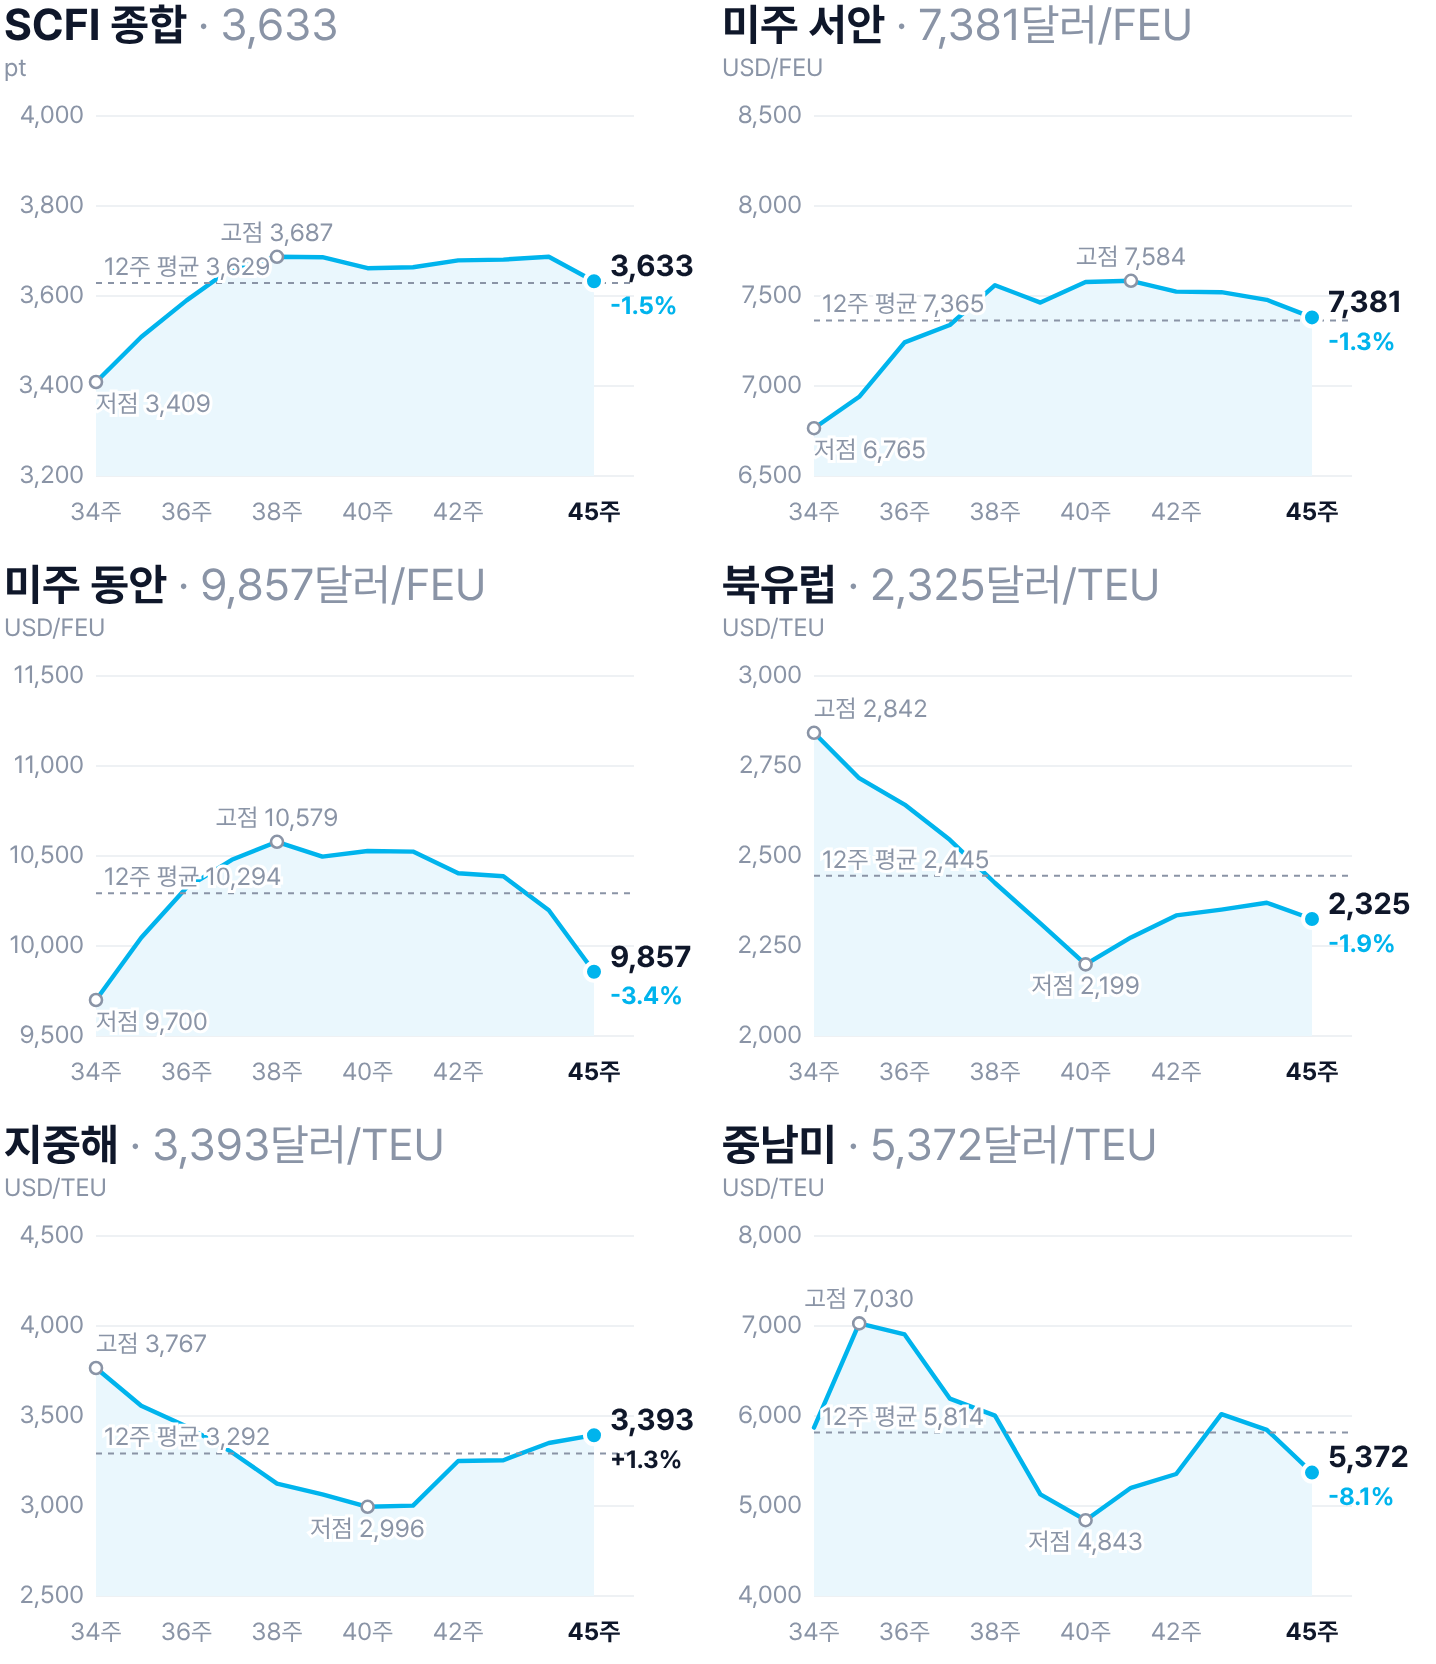
| SCFI 종합지수는 11월 6일 기준 3,633으로 전주보다 1.5% 내려 5주 만에 하락했습니다. 지중해는 3,393달러/TEU로 1.3% 올라 5주 연속, 중동은 6,562달러/TEU로 0.4% 올라 4주 연속 상승했습니다. 미주 항로는 서안 7,381달러/FEU, 동안 9,857달러/FEU이고, 북유럽은 2,325달러/TEU입니다. |
| 항로 | 이번 주 | 전주 | 전주 대비 | | 3,633 | 3,687 | -1.5% | | 9,857 | 10,199 | -3.4% | | 7,381 | 7,479 | -1.3% | | 2,325 | 2,370 | -1.9% | | 3,393 | 3,350 | +1.3% | | 1,159 | 1,164 | -0.4% | | 6,562 | 6,533 | +0.4% | | 5,372 | 5,847 | -8.1% | | 4,034 | 4,371 | -7.7% | | 3,073 | 3,173 | -3.2% | | 333 | 351 | -5.1% |
|
| * SCFI는 상하이 출발 기준이며 11월 6일 발표치입니다. 미주 항로는 USD/FEU, 그 외 항로는 USD/TEU 기준입니다. 남아공·서아프리카 항로는 이번 주 발표가 늦어져 표에서 뺐습니다. |
| 34주(8월 하순)부터 45주(11월 6일)까지 주간 운임입니다. 점선은 12주 평균입니다. 항로별 SCFI 기준입니다. |
| 유럽·지중해 항로의 정시 도착률 하락과 수에즈 경유 확대 |
| SCFI 북유럽은 2,325달러/TEU, 지중해는 3,393달러/TEU(+1.3%)입니다. Drewry WCI 상하이-로테르담은 3,615달러/40ft, 상하이-제노아는 4,166달러/40ft(+0.4%)이고, Freightos FBX 극동-지중해는 4,324달러/40ft입니다. |
| WiseTech Global에 따르면 아시아-유럽 항로의 10월 정시 도착률은 9.3%로 9월(9.9%)보다 낮아졌고, 최근 주간 도착 화물의 39.1%가 예정일보다 8일 이상 늦었습니다. Flexport는 이 항로의 임시결항률이 11월 16일 주간 7%를 넘고 11월 30일·12월 7일 주간에는 두 자릿수에 이를 것으로 내다봤습니다. Drewry 집계로는 46-50주 동서항로 예정 717항차 가운데 46항차가 결항되며, 이 중 50%가 아시아-북유럽·지중해 항로입니다. |
| 프리미어얼라이언스(HMM·Yang Ming·ONE)는 아시아-지중해 MD1 서비스를 11월 14일 닝보 출항편부터, MS2/MP2를 11월 28일 칭다오 출항편부터 수에즈 경유로 바꿉니다. MD1은 피레우스 기항을 빼고 소크나를 더합니다. 앞서 전환한 FE1은 왕복 운항 기간이 13주에서 11주로, IOX/INX는 13주에서 10주로 줄어듭니다. 반면 HMM FIM, ZIM ZMP 등은 희망봉 우회를 유지해, 같은 유럽행이라도 서비스에 따라 운항 기간이 크게 다릅니다. 유럽행 화물은 예약한 배의 경로와 도착 예정일을 함께 확인해야 합니다. |
| 미주 항로의 11월 하순 예약 부담과 LA·롱비치 협상 |
| SCFI 미주 서안은 7,381달러/FEU, 미주 동안은 9,857달러/FEU입니다. Drewry WCI 상하이-로스앤젤레스는 7,539달러/40ft(+0.3%), 상하이-뉴욕은 9,303달러/40ft입니다. WiseTech Global은 아시아-북미 항로의 공급 대비 수요 비율이 47주 128%까지 오르고, 48주 예약 확보 위험지표가 71%로 과거 평균(41%)을 크게 웃돌 것으로 봤습니다. 선사들이 예정 선복을 줄이면서 11월 하순 선적분은 예약이 빠듯해질 수 있습니다. 이 항로의 10월 정시 도착률은 25.6%였습니다. |
| 미국 무역대표부(USTR)는 11월 9일 끝날 예정이던 중국 연계 선박 입항 수수료 유예를 2027년 1월 9일까지 연장한다고 11월 6일 공지했습니다. 연방관보 게재는 아직 확인되지 않았습니다. 유예가 끝나면 중국에서 건조한 선박을 운항하는 선사에도 비용이 생길 수 있어, 1월 이후 미국 도착 화물은 선사의 할증료 공지를 함께 확인해야 합니다. |
| 중동 항로의 극동 직항 재개와 부산 기항 제외 |
| SCFI 중동은 6,562달러/TEU(+0.4%)로 4주 연속 올랐습니다. 머스크와 하파그로이드는 미-이란 전쟁 이후 중단했던 극동-중동 정기 서비스(FM1/AGX)를 10월 22일 칭다오 출항편부터 재개했습니다. 칭다오-닝보-탄중펠레파스-코르파칸-싱가포르를 49일에 도는 노선으로, UAE 기항지는 제벨알리에서 코르파칸으로 바뀌었고 기존 기항지였던 부산은 빠졌습니다. KMI에 따르면 오만만에서 환적을 기다리는 원유운반선은 10월 28일 202척으로 올해 가장 많았습니다. |
| 아시아 역내 항로의 싱가포르 환적 혼잡과 춘절 일정 |
| Drewry 인트라아시아 지수(IACI)는 1,478달러/40ft입니다. 상하이-싱가포르는 2,064달러/40ft로 9.3%, 부산-상하이는 189달러/40ft로 7.4%, 호치민-상하이는 50달러/40ft로 13.6% 올랐습니다. Drewry에 따르면 칭다오항 평균 대기는 35시간에서 23시간으로 줄었지만, 환적 거점인 싱가포르의 혼잡은 커졌습니다. |
| 2027년 춘절은 2월 6일로 올해보다 11일 빠릅니다. DHL Global Forwarding에 따르면 중국 수출기업은 춘절 전 2-4주에 출하를 몰아 하고 공장은 2-3주간 쉬는 경우가 많아, 12월-1월 선적이 집중될 수 있습니다. Rhenus는 춘절 전 선적이라면 최소 4-6주 전에 예약할 것을 권고했습니다. |
| 항공화물의 한국발 유럽행 운임 상승과 예약 기간 |
| 발틱항공운임지수(BAI00)는 11월 2일 기준 전년 같은 기간보다 22.8% 높습니다. WorldACD에 따르면 한국발 유럽행 평균 스팟운임은 기술제품과 화장품 수요로 최근 3주간 약 17% 올라 kg당 6달러를 넘었고, 한국발 미국행은 8.55달러/kg입니다. Flexport는 인천발 유럽행 직항편에 화장품 화물이 많이 실리면서 예약에 약 1주 반이 필요하다고 전했습니다. 인천공항의 10월 화물은 28만 톤으로 2021년 이후 가장 많았습니다. |
| 태풍 이후 야드 밀도 높음, 닝보는 30시간 폐쇄 여파 |
|
| | 11월 20일 경비노조 협상 시한, 빈센트 토머스 다리 폐쇄 |
|
| | 야드 점유율 약 93%, 장비 정비로 2주간 적치 공간 감소 |
|
| | | | | |
|
| * 선박 대기와 철도 대기는 Kuehne+Nagel 10월 27일-11월 3일 집계입니다. 싱가포르는 이번 주 집계가 없어 10월 21-27일 값입니다. |
| LA·롱비치항 경비 인력 노조(ILWU Local 26)와 태평양해사협회(PMA)는 계약 연장 시한을 11월 20일로 다시 미뤘습니다. 시한은 11월 1일에서 4일, 6일을 거쳐 네 번째로 연장됐습니다. 파업이 현실화되면 롱비치 물동량의 약 85%, LA의 약 3분의 1을 처리하는 터미널이 영향을 받을 수 있습니다. |
| 항만 밖 도로도 바뀌었습니다. LA항과 롱비치를 잇는 빈센트 토머스 다리가 11월 7일부터 16개월간 전면 폐쇄됐습니다. 하루 5만 3,000대, 이 중 대형 트럭 4,600대가 지나던 길입니다. 머스크는 우회로 운송 시간이 길고 예측하기 어려워질 수 있다며 반입·반출·공컨테이너 반납 일정에 여유를 두라고 안내했습니다. Kuehne+Nagel 집계로 LA·롱비치의 철도 환적 대기는 10일·11일입니다. |
| 유럽 내륙 일정도 확인이 필요합니다. 이탈리아는 11월 20일 전국 총파업과 11월 20-21일 화물철도 파업이, 스페인은 11월 12일과 17일 화물철도 파업이 예정돼 있습니다. 함부르크와 브레머하펜은 짙은 안개로 작업이 늦어지고 있고, 브레머하펜 야드 점유율은 95%입니다. |
| 일정 | 내용 | | | 46-50주 예정 717항차 중 46항차(약 6%) 결항, 50%가 아시아-북유럽·지중해 |
| | | 프리미어얼라이언스 MD1 닝보 출항편부터 수에즈 경유, 11.28 칭다오발 MS2/MP2도 전환 |
| | | LA·롱비치 경비노조 계약 연장 시한, 파업 시 롱비치 물동량 약 85% 영향 |
| | | 전국 총파업, 11.20-21 화물철도 파업 예정 |
| | | 머스크 20피트 25톤 초과 컨테이너당 400달러 초과중량 부가료 |
|
|
| | | 01 | | 유럽행 화물은 예약한 배가 수에즈를 지나는지, 희망봉을 도는지 확인하고 도착 예정일을 그 기준으로 다시 잡습니다. |
| | 02 | | 48주 이후 미주행 선적분은 예약 확보가 빠듯해질 수 있으니 선복을 먼저 확정해 둡니다. |
| | 03 | | 11월 20일 협상 결과와 빈센트 토머스 다리 폐쇄로 반출·공컨테이너 반납 시간이 길어질 수 있으니 내륙 도착 약속일에 여유를 둡니다. |
| | 04 | | 2027년 춘절이 2월 6일로 빨라진 만큼, 중국을 거치거나 1월에 출하하는 유럽행 화물은 최소 4-6주 전에 예약합니다. |
| | 05 | | 11월 23일부터 지중해행 20피트 25톤 초과 컨테이너에 400달러가 붙으니, 무거운 화물은 적입 중량과 40피트 분산 적입을 미리 검토합니다. |
|
|
|
| * 출처: 상하이해운거래소(SCFI, 라카이브 위클리리포트 재인용), Drewry(WCI·IACI·Blank Sailing), Freightos(FBX), WiseTech Global, Flexport, Linerlytica, DHL Global Forwarding, Rhenus, Kuehne+Nagel, gCaptain, Long Beach Post, Maersk, KMI, 쉬핑가제트, 쉬핑뉴스넷, 카고뉴스, WorldACD, Baltic Exchange·TAC |
| HL홀딩스 물류는 선적 일정에 맞는 선복 확보와 경로별 도착일 확인을 함께 관리합니다. 결항과 경로 변경으로 일정이 바뀌면 영향을 확인해 정리해 드립니다. |
|
|
|