| SCFI 지중해 운임이 3,619달러/TEU로 전주보다 6.7% 올랐고, Drewry 집계로 47-51주 동서항로 예정 716항차 가운데 52항차(7%)가 결항(Blank Sailing)될 예정입니다. 머스크(Maersk)는 11월 23일 지중해행, 12월 1일 북유럽행 컨테이너에 성수기 할증료(PSS, Peak Season Surcharge)를 부과합니다. 부산항은 야드 점유율(Yard Utilization)이 평균 95%로 올랐고, 미국 LA·롱비치 항만은 10월 수입이 사상 최대를 기록한 가운데 철도 체류(Rail Dwell)가 10-11일로 이어지고 있습니다. |
| SCFI 종합지수는 11월 13일 기준 3,572로 전주보다 1.7% 내렸습니다. 지중해는 3,619달러/TEU로 6.7% 올랐고, 중동은 6,583달러/TEU로 0.3% 올라 5주 연속 상승했습니다. 미주 항로는 서안 7,111달러/FEU, 동안 9,387달러/FEU이고, 북유럽은 2,291달러/TEU입니다. |
| 항로 | 이번 주 | 전주 | 전주 대비 | | 3,572 | 3,633 | -1.7% | | 9,387 | 9,857 | -4.8% | | 7,111 | 7,381 | -3.7% | | 2,291 | 2,325 | -1.5% | | 3,619 | 3,393 | +6.7% | | 1,150 | 1,159 | -0.8% | | 6,583 | 6,562 | +0.3% | | 5,038 | 5,372 | -6.2% | | 3,667 | 4,034 | -9.1% | | 5,451 | 5,168 | +5.5% | | 290 | 333 | -12.9% |
|
| * SCFI는 상하이 출발 기준이며 11월 13일 발표치입니다. 미주 항로는 USD/FEU, 그 외 항로는 USD/TEU 기준입니다. 인도·파키스탄 항로는 이번 주 발표가 늦어져 표에서 제외했습니다. |
35주(8월 말)부터 46주(11월 13일)까지 주간 운임입니다. 점선은 12주 평균입니다. 항로별 SCFI 기준입니다.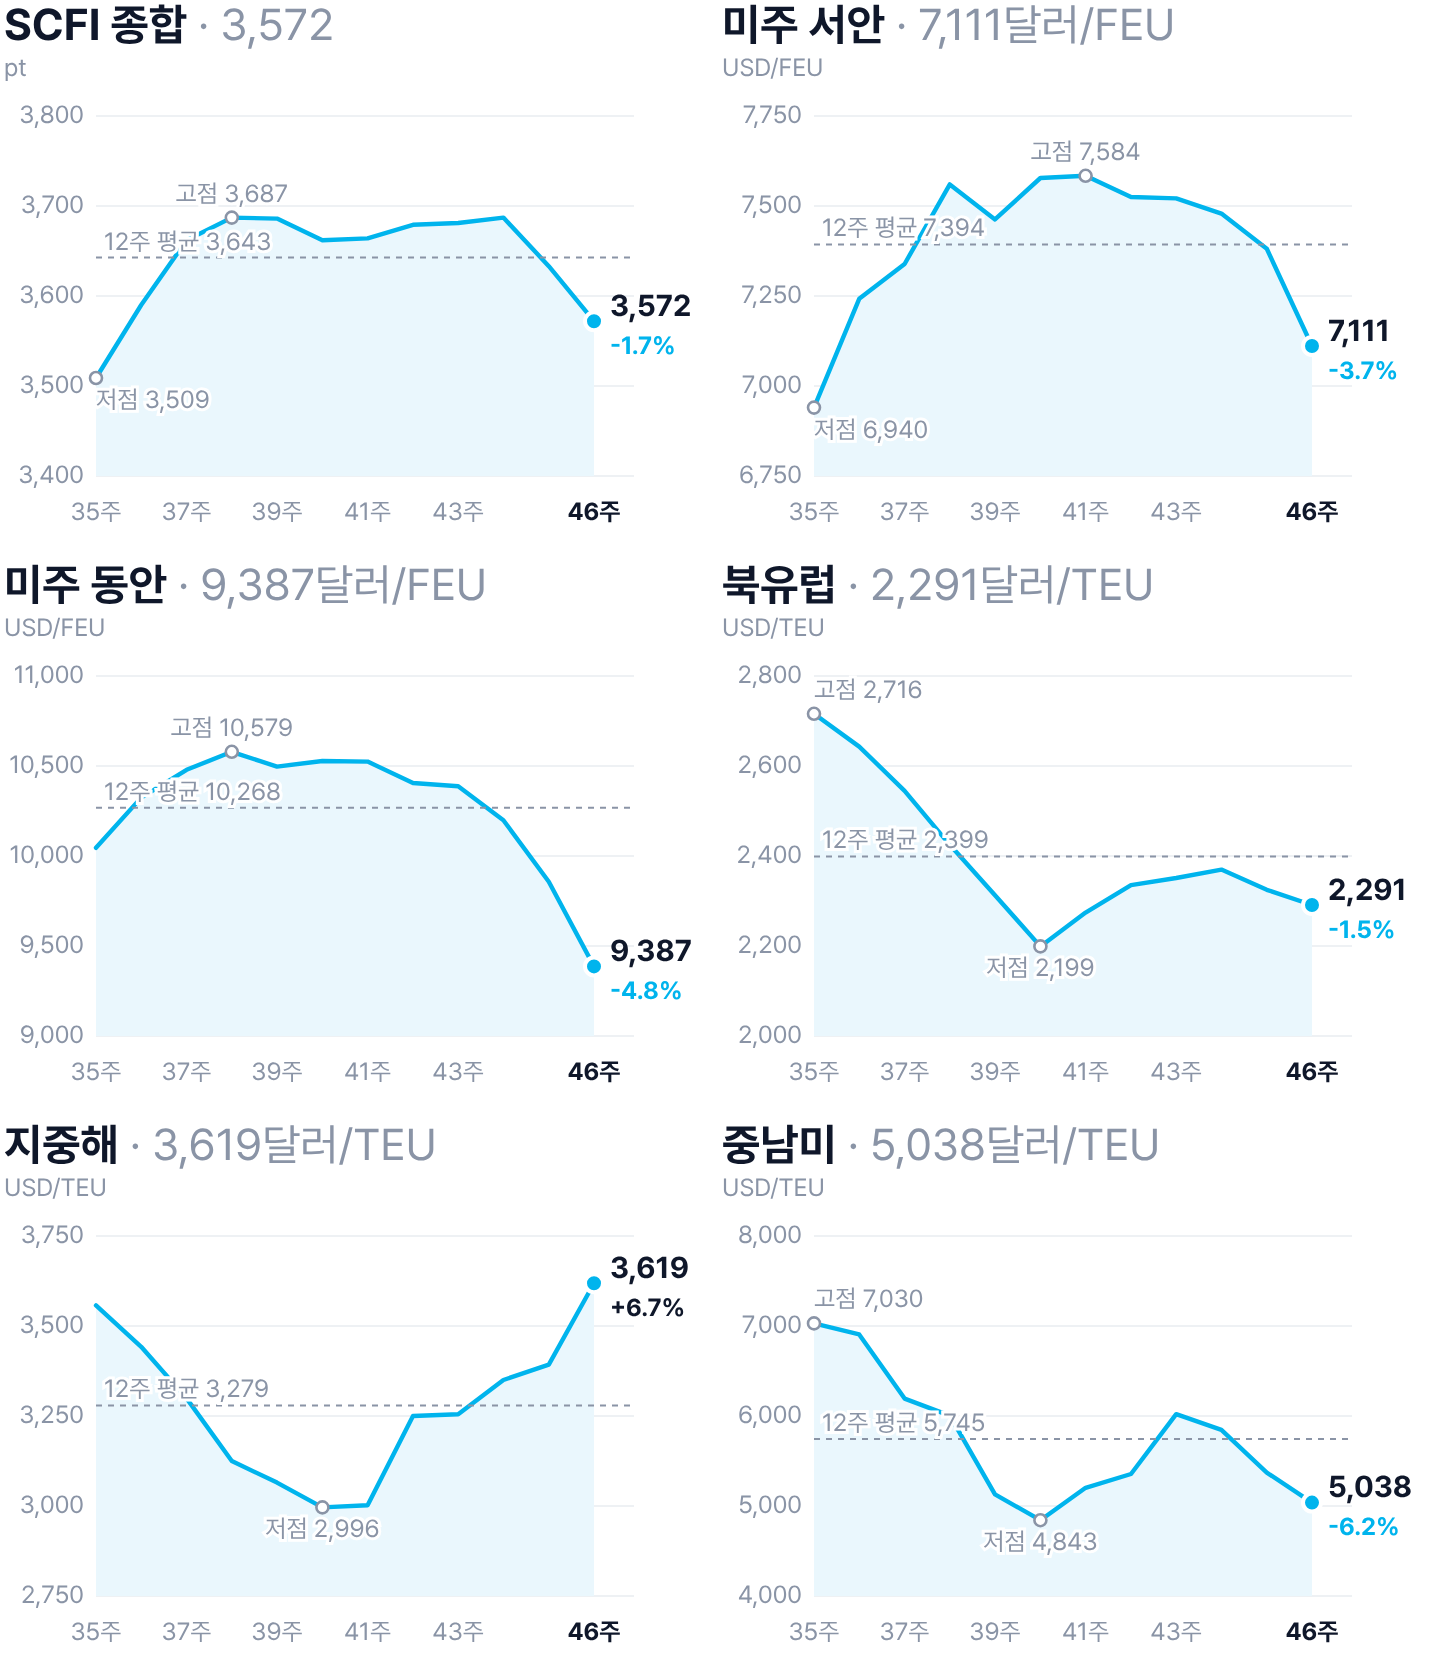 |
| 유럽·지중해 항로의 성수기 할증료 부과와 결항 확대 |
| SCFI 북유럽은 2,291달러/TEU(-1.5%), 지중해는 3,619달러/TEU(+6.7%)입니다. Drewry WCI 상하이-로테르담은 3,504달러/40ft(-3.1%), 상하이-제노아는 4,168달러/40ft이고, Freightos FBX 극동-지중해는 4,295달러/40ft입니다. |
| 머스크(Maersk)는 한국을 포함한 극동아시아발 지중해행 화물에 11월 23일부터 PSS를 20ft당 750달러, 40ft당 1,500달러 부과하고, 북유럽행에는 12월 1일부터 20ft당 500달러, 40ft당 1,000달러를 부과합니다. 지중해행은 같은 날부터 25톤을 넘는 20ft 컨테이너에 중량할증료(HWS, Heavy Weight Surcharge) 400달러도 적용됩니다. 할증료는 운임 산정일을 기준으로 부과되므로, 11월 하순 선적분은 부킹(Booking) 시 적용 여부를 확인해야 합니다. |
| Drewry에 따르면 47-51주(11월 16일-12월 21일) 동서항로 예정 716항차 가운데 52항차(7%)가 결항되며, 이 중 50%가 아시아-북유럽·지중해 항로입니다. 운항 유지율은 머스크(Maersk)·하파그로이드(Hapag-Lloyd)의 제미니(Gemini Cooperation)가 99%로 가장 높고 기타 독립 선사는 89%입니다. Xeneta 집계로 10월 극동아시아-유럽 정시성(Schedule Reliability)은 7%에 그쳐(라카이브 위클리리포트 재인용), 결항과 지연이 겹치는 12월 선적분은 부킹한 선박의 운항 여부와 도착 예정일(ETA)을 함께 확인해야 합니다. |
| 미주 항로의 사상 최대 수입과 LA·롱비치 철도 대기 |
| SCFI 미주 서안은 7,111달러/FEU(-3.7%), 미주 동안은 9,387달러/FEU(-4.8%)입니다. Drewry WCI 상하이-로스앤젤레스는 7,416달러/40ft, 상하이-뉴욕은 9,020달러/40ft입니다. 데카르트(Descartes)에 따르면 10월 미국 컨테이너 수입은 267만4,808TEU로 2022년 5월 기록을 넘어 월간 사상 최대를 기록했고, 중국발 수입도 98만7,805TEU로 4개월 연속 늘었습니다. 같은 데카르트 집계를 인용한 쉬핑뉴스넷 보도로 한국발 미국행은 약 24만8,000TEU로 1년 전보다 35% 늘었습니다. |
| 물량이 몰리면서 LA·롱비치 항만의 철도 연계 구간에 적체가 쌓이고 있습니다. gCaptain에 따르면 LA항에서 철도 체류가 9일 이상인 수입 컨테이너는 약 9,500개, 롱비치항은 5,063개입니다. 10월 말-11월 초 뉴멕시코·애리조나 홍수로 BNSF 대륙횡단 철도 한 선로가 막혔던 영향도 남아 있습니다(라카이브 위클리리포트 재인용). Kuehne+Nagel 집계로 두 항만의 철도 체류 시간은 10일·11일이고, 경비 인력 노조의 계약 연장 시한은 11월 20일입니다. |
| SCFI 중동은 6,583달러/TEU(+0.3%)로 5주 연속 올랐습니다. 컨테이너 무역통계(CTS)에 따르면 극동-중동·인도 아대륙 운임지수는 연초보다 약 250% 높습니다. 호르무즈 해협 운항 제약으로 화물이 몰린 UAE 코르파칸·푸자이라 항은 혼잡이 커졌고, 일부 선사는 사우디 제다항을 거치는 육상 연계 운송(Land Bridge)을 늘리고 있습니다(라카이브 위클리리포트 재인용). 걸프 지역행 화물은 실제 양하항(POD)과 육상 연계 운송 조건을 부킹 단계에서 확인해야 합니다. |
| 아시아 역내 항로의 부산 야드 혼잡과 옌톈항 사고 |
| Drewry 인트라아시아 지수(IACI)는 1,440달러/40ft(-2.6%)이고, 부산-상하이는 189달러/40ft로 보합입니다. Kuehne+Nagel에 따르면 부산항 평균 야드 점유율은 약 95%, 적재 컨테이너 점유율은 약 100%이며, BNCT 터미널 혼잡으로 접안 대기가 늘고 있습니다. 하역 물량이 많은 선박은 작업 순서가 뒤로 밀릴 수 있습니다. |
| 중국 선전 옌톈항에서는 11월 9일 머스크(Maersk) 신시내티호(1만5,516TEU)가 접안 중 안벽 크레인(STS Crane)과 부딪혀 크레인이 무너졌습니다. 원인과 피해 범위는 아직 공식 확인되지 않았습니다. 이 배가 투입된 아시아-북유럽 AE3/NE3 서비스로 화물을 보내는 화주는 후속 기항 일정을 선사 공지로 확인해야 합니다. |
| 항공화물의 연말 성수기와 중국·태국 공항 제약 |
| TAC 지수는 11월 9일 발표 기준 전주보다 6.6%, 1년 전보다 28.2% 높아 올해 최고치를 기록했습니다(라카이브 위클리리포트 재인용). 중국 선전공항은 APEC 정상회의로 11월 16일 0시부터 20일 오후 6시까지 국제선 여객기 벨리카고(Belly Cargo) 운송을 중단하고 화물기(Freighter) 운항도 축소합니다. 태국 방콕 수완나품공항은 수입 화물 적체로 일부 항공사가 화물 접수(Acceptance)를 제한하고 있습니다. Flexport는 인천발 유럽 직항편에 화장품 화물이 몰려 출발 약 1주 반 전 부킹을 권고했습니다. |
| | 11월 20일 경비노조 협상 시한, LA 철도 체류 9일 이상 9,500개 |
|
| | 야드 점유율 약 95%, BNCT 혼잡으로 접안 대기 증가 |
|
| | | ECT 야드 94%, 바지(Barge)·피더(Feeder) 최대 48시간 지연 |
|
| | 함부르크 CTH 야드 90%, 브레머하펜 NTB 93% |
|
| | 미 동안·걸프 수입 증가, 내륙 철도 연계 일정에 여유 |
|
| |
|
| * 선박 대기와 철도 체류는 Kuehne+Nagel 11월 4일-10일 집계입니다. |
| 스페인에서는 11월 11일 전국 총파업으로 알헤시라스·발렌시아·바르셀로나 등 주요 항만의 하역과 통관, 철도 연계가 차질을 빚었고, 11월 13일 기준 적체 해소 시점은 확인되지 않았습니다(JOC, 라카이브 위클리리포트 재인용). 스페인은 11월 17일과 23일 화물철도 파업이, 이탈리아는 11월 20일 총파업과 20-21일 화물철도 파업이 예정돼 있습니다. |
| 프랑스 마르세유-포스항은 11월 16일 오후 8시부터 17일 오후 8시까지 항만 파업이 예정돼 있습니다. 캐나다 세인트존항은 항만노조가 사용자 측 단체협약안을 부결해 내년 1월 파업 가능성이 거론되고, 이스라엘 하이파항도 11월 26일부터 파업 가능성이 있습니다. 지중해·대서양 연안으로 가는 화물은 도착 항만의 공지를 미리 확인해야 합니다. |
| LA·롱비치에서는 경비 인력 노조 협상 시한 11월 20일을 앞두고, 빈센트 토머스 다리 폐쇄로 트럭 우회도 이어지고 있습니다. 철도로 내륙에 가는 화물은 터미널별 체류 시간과 트럭 반출 가능 여부를 함께 확인해야 합니다. |
| 일정 | 내용 | | | APEC 회의로 국제선 여객기 벨리카고 운송 중단, 화물기 운항 축소 |
| | | | | LA·롱비치 경비노조 계약 연장 시한, 같은 날 이탈리아 총파업 |
| | | 머스크(Maersk) PSS 40ft 1,500달러, 25톤 초과 20ft 중량할증료(HWS) 400달러 |
| | | 머스크(Maersk) PSS 20ft 500달러, 40ft 1,000달러 |
|
|
| | | 01 | | 부산항 야드가 95%까지 찬 만큼, 수출 컨테이너는 터미널 반입 마감(Cut-off)과 선적 예정일을 선사 공지로 다시 확인합니다. |
| | 02 | | 11월 23일(지중해)과 12월 1일(북유럽) 전후 선적분은 운임 산정일 기준으로 PSS 부과 여부를 부킹 시 확인합니다. |
| | 03 | | 12월 유럽·미주행 선적분은 부킹한 선박의 결항 여부와 대체 항차의 출항일을 미리 확인합니다. |
| | 04 | | LA·롱비치에서 철도로 내륙에 가는 화물은 철도 체류 10일 안팎을 반영해 공장 도착 약속일을 다시 잡습니다. |
| | 05 | | 11월 16-20일 선전공항 화물 제한 기간에는 홍콩·광저우 대체 출발편의 선복(Space)과 반입 마감을 미리 확인합니다. |
|
|
|
| * 출처: 상하이해운거래소(SCFI, 라카이브 위클리리포트 재인용), Drewry(WCI·IACI·Cancelled Sailings Tracker), Freightos(FBX), Maersk, Kuehne+Nagel, Descartes, gCaptain, 쉬핑뉴스넷, Xeneta·CTS·JOC·TAC·Flexport(라카이브 위클리리포트 재인용) |
| HL홀딩스 물류는 선적 일정에 맞는 선복 확보와 항만별 반입·반출 일정을 함께 관리합니다. 할증료 적용일과 결항으로 일정이 바뀌면 영향을 확인해 정리해 드립니다. |
|
|
|
